


"COME PROFESSORE DI STORIA LA RUSSA NON SUPEREREBBE L’ABILITAZIONE: MUSSOLINI È STATO CHIAMATO AL…


IL DECLINO DI QUEL PASSERO SCOPAIOLO DI JENSEN HUANG È LA PUNTA DELL'ICEBERG DI UN PROBLEMA PIÙ GRANDE - LA VERA QUESTIONE CHE STA TRAVOLGENDO LA SILICON VALLEY È QUELLA DELLO STRAPOTERE DEI FONDATORI DELLE BIG-TECH, CHE NON MOLLANO LE REDINI E VENGONO TRATTATI COME DEI REUCCI ONNIPOTENTI. LA CONSEGUENZA? QUANDO LORO CADONO LE SOCIETÀ VANNO A ROTOLI - L'ANALISI DEL "NEW YORK TIMES: "HUANG NON AVEVA MAI INDICATO UN SUCCESSORE. ORA NVIDIA NON DEVE SOLTANTO TROVARE UN NUOVO LEADER PERMANENTE, MA DEVE FARLO MENTRE AFFRONTA SERI INTERROGATIVI IN MERITO ALLE POSSIBILI VIOLAZIONI DEI CONTROLLI SULLE ESPORTAZIONI E SUI CONSEGUENTI DANNI ALLA TECNOLOGIA AMERICANA..."
Traduzione dell’articolo di Amit Seru* e David Larcker* per https://www.nytimes.com/
È facile attribuire la brusca caduta di Jensen Huang ai suoi errori di giudizio — tra cui la lista sempre più lunga delle sue avventure extraconiugali — ma i problemi di Nvidia sono il sintomo di una questione molto più grande.
La Silicon Valley si trova sempre più sotto il controllo di un ristretto gruppo di leader e investitori dominanti. E mentre questi dirigenti straordinariamente potenti si avvicinano al presidente Trump, le oscure conseguenze dei loro intrighi e delle loro manovre stanno venendo alla luce.
Si tratta di problemi gravi, ma tutt’altro che nuovi. Per gran parte della storia di questo Paese, soprattutto nei primi decenni del Novecento, molte aziende americane hanno operato in condizioni analoghe, dominate da potenti amministratori delegati e azionisti di controllo il cui comportamento era soggetto a ben pochi vincoli.
Con il passare del tempo, scandali, crisi e difficoltà economiche hanno spinto le autorità di regolamentazione e gli azionisti delle società quotate a pretendere garanzie più rigorose per tutelare gli interessi economici dei comuni investitori.
Questa pressione ha portato all’introduzione di molte delle regole che oggi diamo per scontate. Le società quotate in Borsa devono avere un consiglio di amministrazione indipendente che chiami i dirigenti a rispondere del loro operato; devono fornire informazioni chiare e complete sulle proprie attività; gli azionisti godono di diritti. Queste regole non hanno posto fine a tutte le crisi, ma hanno reso le aziende molto più attrezzate per affrontarle.
Nell’ultimo decennio e mezzo, le regole hanno cominciato a indebolirsi, mentre diverse amministrazioni presidenziali allentavano la regolamentazione delle imprese. Alcuni cambiamenti sono avvenuti per buone ragioni: ridurre i costi che un’azienda deve sostenere per quotarsi in Borsa, incoraggiare l’innovazione e alleggerire gli onerosi obblighi di conformità normativa e di rendicontazione.
Altri cambiamenti sono derivati da motivazioni meno difendibili, come la crescente tolleranza, da parte di investitori, consigli di amministrazione e autorità di regolamentazione, nei confronti della concentrazione del controllo nelle mani dei fondatori.
Pochi settori hanno spinto questa trasformazione più lontano della Silicon Valley. Le radici del problema si possono individuare nei racconti sulle origini di molte delle sue aziende di maggior successo: un fondatore geniale, magari intento a lavorare nel proprio garage, animato da una visione unica e da una determinazione assoluta. Con il tempo, persino gli investitori hanno cominciato a considerare i fondatori di successo come una sorta di geni dotati di qualità quasi mistiche, impossibili da sostituire.
Se un’azienda perde il proprio fondatore, è perduta per sempre. Con una mentalità del genere, i membri dei consigli di amministrazione e gli azionisti concedono ai leader praticamente tutto ciò che desiderano. I fiumi di denaro che affluiscono nelle aziende più grandi mantengono soddisfatti gli investitori, consolidando ulteriormente questa prassi.
Questo spiega perché alcune delle maggiori aziende della Silicon Valley siano sostanzialmente dei regni autoritari. Mark Zuckerberg, amministratore delegato di Meta, è uno dei numerosi fondatori di successo ai quali è stata attribuita una speciale categoria di azioni che conferisce loro il controllo effettivo sul futuro delle rispettive aziende;
i fondatori di Anthropic hanno proposto un meccanismo analogo in vista della loro offerta pubblica iniziale, che attribuirebbe loro collettivamente la maggioranza dei diritti di voto, pur possedendo una quota molto più piccola della società. Elon Musk, amministratore delegato di Tesla e SpaceX, beneficia di un assetto simile.
 JENSEN HUANG CON L AMANTE ALICE
Huang non disponeva delle azioni speciali che lo avrebbero reso impossibile da licenziare. Si era invece reso praticamente inamovibile all’interno dell’azienda supervisionando, a quanto pareva, ogni aspetto delle sue attività. Nvidia domina la produzione dei chip più avanzati necessari allo sviluppo dell’intelligenza artificiale, il che rende l’azienda fondamentale per il successo dell’industria americana dell’IA (e anche un obiettivo molto ambito dalle potenze straniere, in particolare dalla Cina).
Eppure Huang gestiva l’azienda da 4.000 miliardi di dollari quasi come un’impresa familiare, anziché come una società quotata tenuta a rispondere a milioni di azionisti. Ignorando le strutture manageriali tradizionali, aveva circa 60 dirigenti che rispondevano direttamente a lui. Non aveva mai indicato un successore. Entrambi i figli di Huang, trentenni, stavano rapidamente scalando i ranghi aziendali, e secondo alcune notizie venivano preparati a diventare i suoi eredi designati.
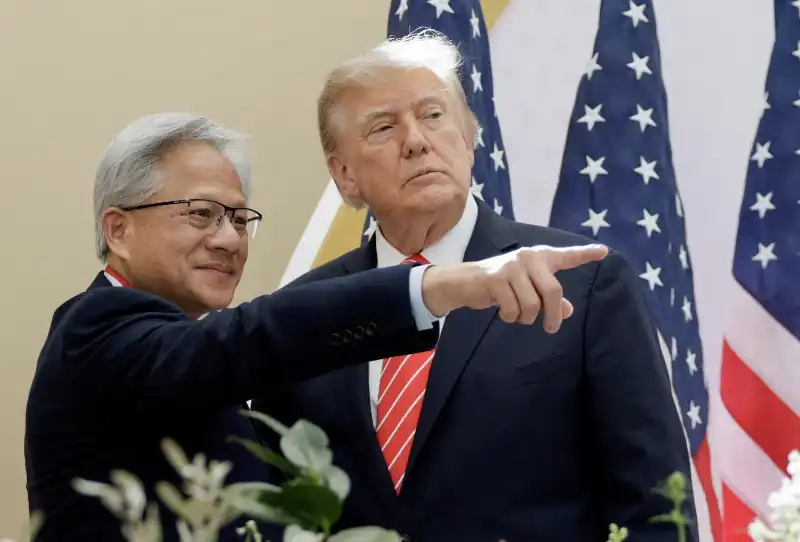
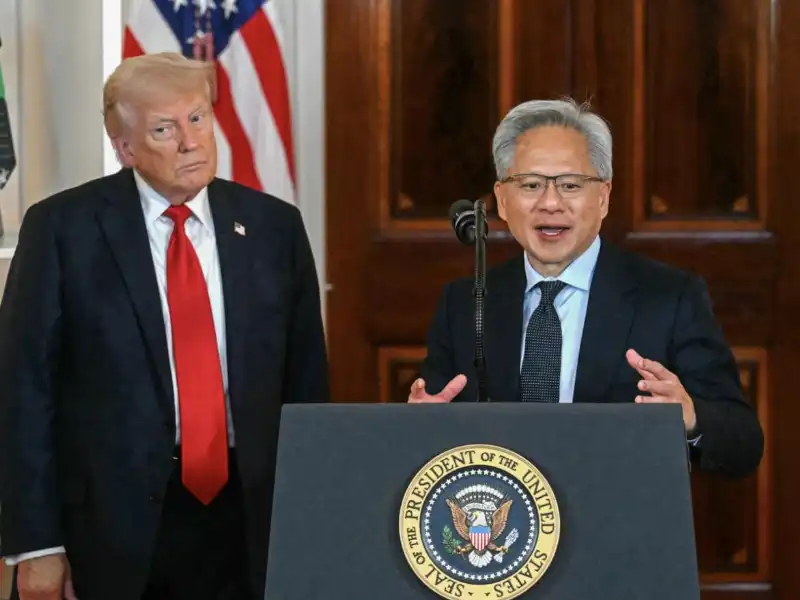
Poi Trump è tornato al potere. L’élite della Silicon Valley ha cominciato quasi immediatamente a ingraziarsi il presidente, una mossa logica considerando la sua lunga storia di favoritismi nei confronti degli amici (e di persecuzione dei presunti nemici). Huang sembrava aver sviluppato un rapporto particolarmente stretto con Trump: un legame utile, dal momento che nel 2022 il Dipartimento del Commercio aveva imposto restrizioni alla vendita in Cina dei chip più avanzati di Nvidia.
Huang ha ripetutamente fatto pressioni su Trump affinché allentasse le restrizioni e, con il passare del tempo, i suoi desideri sembravano avverarsi. Un’indagine del Dipartimento del Commercio volta ad accertare se la società di Singapore Megaspeed stesse dirottando chip Nvidia verso la Cina è stata bruscamente interrotta dall’amministrazione e trasferita al Dipartimento di Giustizia.
Molti hanno indicato nelle avventure extraconiugali di Huang il fattore scatenante della crisi. Ma, a guardare con attenzione, si può vedere che anche l’amministrazione deve assumersi una parte della responsabilità.
Se avesse fatto rispettare le restrizioni alle esportazioni, le preoccupazioni relative a Megaspeed avrebbero potuto essere affrontate prima e la Cina non avrebbe avuto incentivi così forti a intrappolare il carismatico amministratore delegato di Nvidia. (La Cina ha respinto le accuse di spionaggio.)
Le conseguenze sono state caotiche. Nvidia non deve soltanto trovare un nuovo leader permanente, ma deve farlo mentre affronta seri interrogativi sui suoi rapporti con Megaspeed, sulle possibili violazioni dei controlli sulle esportazioni e sui conseguenti danni alla tecnologia americana.
 jensen huang con l amante alice
La recente notizia secondo cui l’azienda avrebbe improvvisamente deciso, lo scorso anno, di modificare le modalità di rendicontazione dei ricavi provenienti da Singapore — ricavi che, secondo gli ultimi dati comunicati, erano saliti fino al 22 per cento del fatturato totale — susciterà certamente interrogativi.
Il consiglio di amministrazione di Nvidia ha appena annunciato la nomina di un amministratore delegato ad interim e designato un presidente del consiglio di amministrazione (Huang ne aveva di fatto svolto le funzioni), ma nessuna delle due decisioni contribuisce ad affrontare il problema più profondo, la cui natura pone l’azienda di fronte a una situazione senza precedenti.
Non esiste un protocollo consolidato per gestire una transizione ai vertici mentre si indaga su accuse che coinvolgono la sicurezza nazionale e si deve rispondere alle autorità federali di regolamentazione e agli azionisti.
Una buona governance aziendale impone di riflettere su scenari del genere e di predisporre piani per l’eventualità che emergano crisi di varia natura. Ma nel caso di Nvidia (come di Tesla e Meta), il successo finanziario ha reso gli investitori più disposti a chiudere un occhio sui rischi derivanti da una dipendenza così forte da una sola persona, anziché pretendere un piano di successione chiaro e credibile.
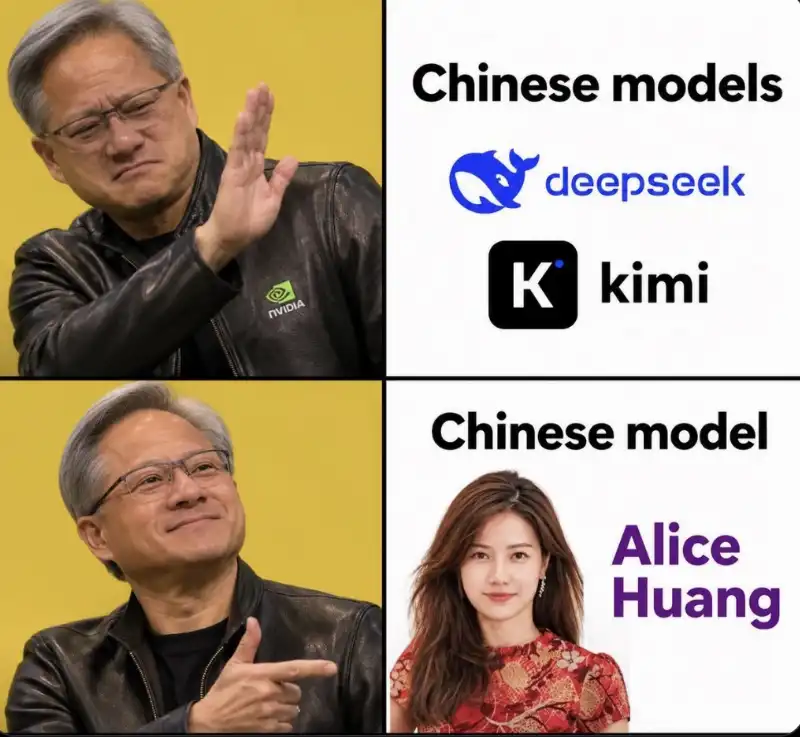 meme su jensen huang e l amante
Proprio mentre queste aziende tecnologiche diventano centrali per le fortune economiche di milioni di famiglie americane, siamo diventati disposti a tollerare pratiche di governance deboli, che concentrano un potere immenso nelle mani di pochi individui.
Non è necessario ripristinare ogni vecchia regola, ma dovremmo riesaminare le garanzie essenziali per le società a capitale diffuso e le ragioni per cui furono introdotte in origine. I consigli di amministrazione dovrebbero avere l’autorità e la volontà di mettere in discussione le decisioni del management.
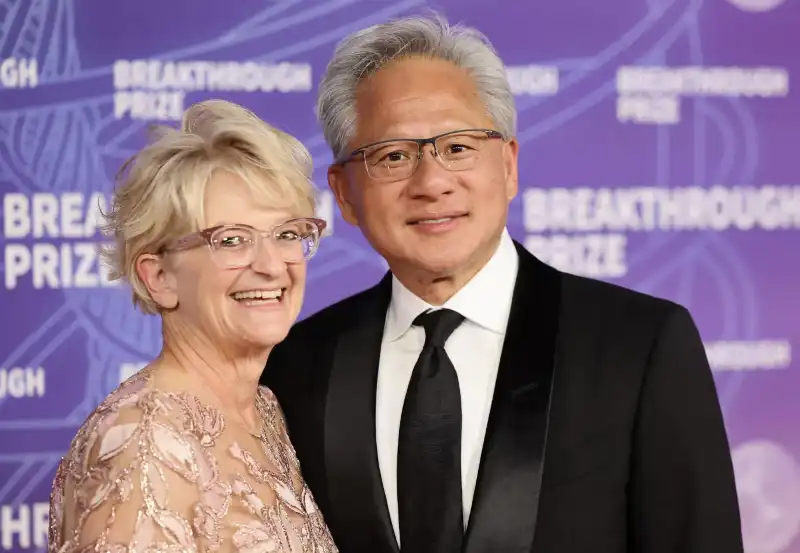 jensen huang con la moglie lori
Ciò richiederà uno sforzo concertato da parte delle autorità di regolamentazione, dei consigli di amministrazione e degli azionisti per proteggere i milioni di americani che hanno investito nelle società tecnologiche quotate in Borsa. Gli investitori istituzionali che gestiscono i risparmi pensionistici potrebbero pretendere che queste aziende migliorino le proprie pratiche di governance.
Il mercato azionario americano è stato il motore della crescita del Paese e un punto di riferimento, oltre che oggetto di ammirazione e invidia, per il resto del mondo, grazie anche alla solidità della nostra struttura di governance aziendale. È sorprendente che, proprio in un momento in cui una manciata di aziende tecnologiche traina sia il mercato sia la nostra crescita economica, rischiamo di dimenticare questa lezione.
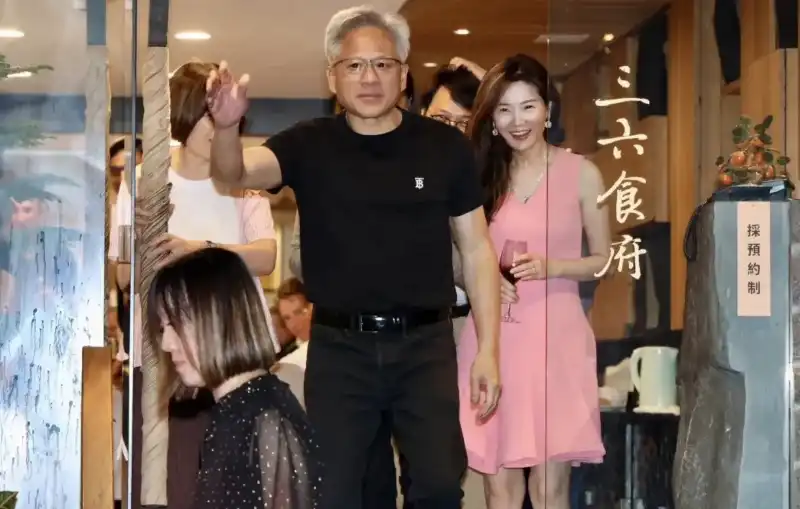 jensen huang con l'amante alice huang
*Il professor Seru insegna finanza alla Stanford Graduate School of Business ed è senior fellow presso la Hoover Institution. Il professor Larcker è professore emerito di contabilità alla Stanford Graduate School of Business.
"COME PROFESSORE DI STORIA LA RUSSA NON SUPEREREBBE L’ABILITAZIONE: MUSSOLINI È STATO CHIAMATO AL…
DAGOREPORT - C’E’ UN MINISTRO DEI TRASPORTI, CHE SIEDE ALLA DESTRA DELLA "EVITA PERON DELLA…
DAGOREPORT - SOTTO LA BANCA, IL GOVERNO CREPA! - GONG: SIAMO ALL'ESCALATION FINALE TRA LE BANCHE E…
DAGOREPORT - BANCO BPM, OVVERO LA BANCAROTTA DI GIORGIA & GIORGETTI. ET VOILÀ, DOPO ANNI DI PIPPONI…

“FORZA ITALIA È PER MARINA E PIERSILVIO UN BEL LASCITO DEL PADRE: UN CASTELLO IN MONTAGNA DOVE PERÒ…
FLASH - ELLY NEL PAESE DELLE MERAVIGLIE! ALL’INCONTRO DI OGGI CON GIORGIA MELONI, SCHLEIN AVREBBE…