






DAGO-“REPORT” - MA LA RAI ALLA FIAMMA VUOLE VERAMENTE LIBERARSI DEL “SINISTRO” SIGFRIDO RANUCCI? –…


MARIO DRAGHI DÀ UN'ALTRA SVEGLIA ALL'EUROPA, MA I LEADERINI UE SONNECCHIANO - LA LECTIO DELL'EX PRESIDENTE DELLA BCE ALLA ETH DI ZURIGO: “LE RIFORME SOVRANAZIONALI SONO LA PIU’ IMPORTANTE LEVA PER LA CRESCITA" - E STRIGLIA I POLITICI CHE NON HANNO ANCORA DATO SEGUITO AL SUO PIANO PER LA COMPETETIVITÀ: "LA PRIMA COSA CHE DOBBIAMO FARE È IMPLEMENTARE QUELLA ROADMAP, CHE CONSENTIRÀ DI FINANZIARE GLI INVESTIMENTI DI CUI L'EUROPA NECESSITA NELLA TECNOLOGIA, DELL'ENERGIA PULITA E NELLA DIFESA" - L'APPELLO A COMPLETARE IL MERCATO UNICO E L'UNIONE DEI MERCATI DEI CAPITALI" (RESTERÀ ANCORA UNA VOLTA INASCOLTATO?) - IL TESTO INTEGRALE DELL'INTERVENTO
1. UE: DRAGHI, 'RIFORME SOVRANAZIONALI E TASSI NON SUPERIORI AL NECESSARIO' PER SALVARE LA CRESCITA
(Adnkronos) - "Le riforme sovranazionali sono diventate la leva più importante per la crescita. Un piano dettagliato per realizzare queste riforme è stato delineato nel rapporto sulla competitività dell'Europa, e gran parte di esso si trova ora nella roadmap congiunta dell'Ue.
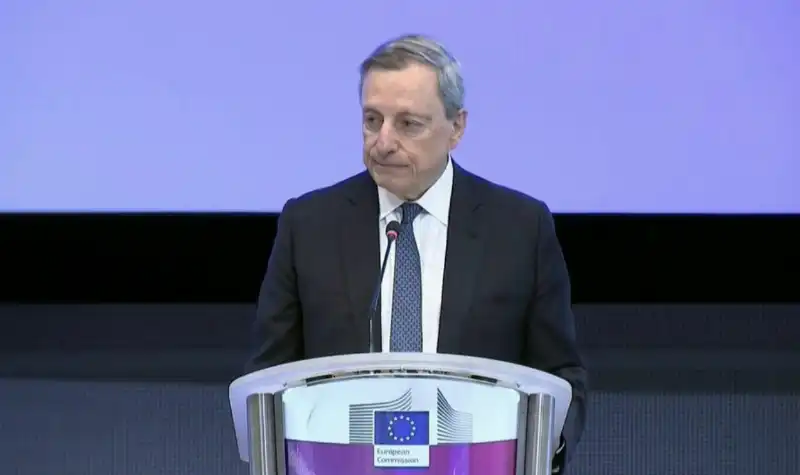
La prima cosa che dobbiamo fare è implementare quella roadmap". È il monito lanciato da Mario Draghi all'Eth di Zurigo per l'anniversario del ciclo di conferenze della Banca nazionale svizzera in onore di Karl Brunner. Un discorso nel quale l'ex presidente della Bce ha ricordato come la politica monetaria sia al centro del futuro della competitività europea: un puntello per le imprese che va completato con il completamento del mercato unico.
Secondo Draghi la roadmap "consentirà anche di finanziare gli investimenti di cui l'Europa necessita nella tecnologia, nell'energia pulita e nella difesa, in un momento in cui le finanze pubbliche sono sotto pressione". Il completamento del mercato unico e dell'unione dei mercati dei capitali "aumenterebbe il rendimento sul capitale in Europa, che per le grandi aziende europee è inferiore di circa un quinto rispetto agli Stati Uniti", ha detto.
"Unitamente a una politica monetaria che mantenga i tassi a un livello non superiore al necessario, ciò consentirebbe al settore privato di farsi carico di una quota maggiore degli investimenti". Una banca centrale "può mantenere stabile la moneta solo se i governi tengono sotto controllo il loro debito.
Ciò che è cambiato è il modo in cui tale condizione può essere soddisfatta. Un impianto fiscale non può riuscirci da solo in presenza di una crescita debole. Più ci si spinge in là con l'integrazione, più saldamente la crescita riuscirà a mantenersi al di sopra dei tassi di interesse e meglio la banca centrale sarà isolata dalle pressioni politiche", ha detto Draghi.
"Una generazione fa, l'Europa si è data una costituzione monetaria che da allora ha retto ad ogni crisi. Essa si fonda su una banca centrale indipendente con una chiara priorità per la stabilità dei prezzi e sulla disciplina di bilancio. Questo impianto rimane quello corretto.
Ma affinché la costituzione perduri, i legislatori a livello nazionale ed europeo devono ora assumersi la piena responsabilità della crescita come obiettivo dell'Unione. Se lo faranno, metteranno l'Europa sulla strada per rinnovare se stessa".
2. CONTI PUBBLICI: DRAGHI, SENZA CRESCITA DEBITO PAESI UE CONTINUERÀ AD AUMENTARE
(LaPresse) - "La capacità dei governi di attuare il risanamento" dei conti pubblici "dipende dalla crescita. Delle due forze che determinano il debito, il tasso di interesse è sempre più fissato al di fuori dell’Europa. La crescita è l’unica che l’Europa può ancora influenzare". Così Mario Draghi nel suo discorso a Zurigo per l'anniversario del ciclo di conferenze della Banca nazionale svizzera (BNS) in onore di Karl Brunner.
 MARIO DRAGHI RICEVE IL PREMIO CARLO MAGNO AD AQUISGRANA
"Mezzo punto percentuale di crescita in più all’anno, fino al 2040, con una parte delle entrate aggiuntive destinate al risparmio, porterebbe l’Europa a circa un terzo del percorso verso un debito sostenibile. Lo sforzo rimanente sarebbe quindi simile a quello che l’Europa è riuscita a compiere in passato - è la stima di Draghi - Una crescita di tale entità è alla nostra portata.
La rapida adozione dell’intelligenza artificiale potrebbe aggiungere fino a 0,4 punti percentuali alla crescita della produttività totale dei fattori nel prossimo decennio, mentre le riforme interne e quelle relative al mercato unico, insieme, potrebbero aggiungere circa un altro mezzo punto percentuale all’anno.
 mario draghi riceve il premio Princesa de Asturias
Senza tale crescita, i rapporti di indebitamento continueranno ad aumentare di per sé, e la tentazione sarà quella di finanziarli attraverso la banca centrale. La storia suggerisce che, di fronte alla scelta tra un forte inasprimento di bilancio e il finanziamento monetario, i governi si sono rivolti più spesso alla banca centrale piuttosto che prendere essi stessi decisioni difficili".
3. IA, DRAGHI: 1,3 TRILIONI PER PORTARE UE AL 15% ENTRO 2030
(GEA) - “Una crescita più rapida migliorerebbe a sua volta l’equilibrio tra crescita e tassi di interesse, creando spazio per gli investimenti pubblici senza compromettere la sostenibilità del debito. E il margine di manovra di bilancio risulterebbe ulteriormente ampliato se tali investimenti fossero destinati al livello (nazionale o europeo) in cui risultano più efficienti.
L’intelligenza artificiale oggi è uno degli esempi più evidenti”. Lo dice l'ex premier, Mario Draghi, nella lectio magistralis alla Conferenza d’eccezione 'Karl Brunner' dedicata a 'La banca centrale, la crescita e la costruzione europea'.
“Un accesso sicuro alla capacità di calcolo va a vantaggio di tutti gli europei, eppure tale capacità risulta insufficiente quando ogni paese agisce da solo – aggiunge -. L’Ue ospita meno del 5% della capacità di calcolo mondiale nel campo dell’IA.
Uno studio recente stima che portare questa quota al 15% entro il 2030, più o meno in linea con il peso dell’Ue nell’economia mondiale, richiederebbe circa 1,3 trilioni di euro di investimenti.
La quota del settore pubblico necessaria per ridurre il rischio di questo investimento, stimata a circa 100 miliardi di euro, è un candidato ideale per essere finanziata attraverso il bilancio dell’Ue.
 mario draghi all'Hsbc Global Investment Summit di Hong Kong
Anche l’intero importo richiederebbe solo circa il 5% del prossimo bilancio, attualmente in fase di negoziazione, e non graverebbe sui bilanci nazionali mentre questi sono in fase di consolidamento. Tale somma è perfettamente alla nostra portata”.
4. Intervento integrale di Mario Draghi al Karl Brunner Distinguished Lecture di Zurigo, 1 ottobre 2026
È un piacere tenere la lezione Karl Brunner. Karl Brunner è stato uno degli economisti le cui idee hanno plasmato quella che sarebbe diventata la costituzione monetaria dell’Europa.
Nel 1968 introdusse nel vocabolario corrente dell’economia il termine “monetarismo”. Con Milton Friedman e altri contribuì a ristabilire l’idea che l’inflazione è un fenomeno monetario e che la responsabilità del livello dei prezzi spetta alla banca centrale.
Tuttavia Brunner era altrettanto chiaro sui limiti di tale responsabilità. La banca centrale non poteva garantire da sola la stabilità dei prezzi. Aveva bisogno di un’autorità fiscale i cui incentivi fossero compatibili con i propri.
 mario draghi al senato foto lapresse
Se un governo avesse mantenuto disavanzi permanenti abbastanza grandi da far crescere il debito rispetto al prodotto, si sarebbe accumulata la pressione a monetizzare quel debito. Col tempo i due regimi non avrebbero potuto coesistere, e sarebbe stato il regime monetario a cedere per primo.
Queste idee sono riconoscibili nel Trattato di Maastricht. Esso ha conferito alla BCE indipendenza e un obiettivo primario di stabilità dei prezzi. E ha creato la separazione tra politica monetaria e politica fiscale necessaria a rendere sostenibile l’indipendenza: il divieto di finanziamento monetario, la clausola di “no bail-out” e la procedura per i disavanzi eccessivi.
Se il tasso di interesse che un governo paga sul debito è superiore al tasso di crescita dell’economia, il rapporto debito/PIL sale da sé, a meno che il governo non realizzi un avanzo primario. Più ampio è il divario, maggiore è l’avanzo necessario e più forte la tentazione di esercitare pressioni sulla banca centrale perché monetizzi. La stessa relazione era centrale nell’analisi di Brunner.
Il quadro europeo conteneva due assunzioni implicite. La prima era che la crescita sarebbe stata assicurata da altre politiche. La politica monetaria era considerata neutrale nel lungo periodo e la politica fiscale poteva al più attenuare il ciclo. La crescita avrebbe dovuto venire dal lato dell’offerta, in particolare dal completamento del mercato unico, e si prevedeva che l’unione monetaria avrebbe rafforzato quei guadagni.
I valori di riferimento delle regole fiscali dell’UE presupponevano una crescita relativamente forte. Un disavanzo del 3% del PIL stabilizza il debito al 60% del PIL solo se la crescita nominale è del 5% all’anno. All’epoca ciò significava una crescita reale intorno al 3% e un’inflazione intorno al 2%.
Ma mentre la politica fiscale era disciplinata da regole esplicite e procedure di enforcement, la crescita era in gran parte data per scontata. Dopo il 1992, senza un calendario comune, i progressi sul mercato unico rallentarono e non furono mai completati.
Le politiche strutturali nazionali furono coordinate solo tramite raccomandazioni prive di sanzioni. La seconda assunzione era che una banca centrale che svolgesse il proprio compito e governi che rispettassero le regole avrebbero, insieme, fatto scendere i tassi di interesse.
Una banca centrale credibile riduce il premio che gli investitori chiedono per il rischio inflazionistico. Finanze pubbliche solide riducono il premio che chiedono per detenere debito pubblico. E tassi più bassi avrebbero a loro volta sostenuto investimenti e crescita, così che il processo si sarebbe autoalimentato.
Questo è sostanzialmente ciò che accadde durante la Grande Moderazione, in due fasi.
Negli anni ’90 i governi delle economie avanzate ridussero i disavanzi mentre le banche centrali ancoravano le aspettative di inflazione. I tassi di interesse di lungo termine scesero costantemente. I premi per il termine stimati scesero con essi, più marcatamente dove le banche centrali stavano rafforzando i propri quadri di politica monetaria.
I paesi che si preparavano all’euro beneficiarono due volte, di questo processo e della convergenza verso la moneta unica. I governi determinati ad aderire realizzarono avanzi primari medi tra il 2% e il 3% del PIL alla fine degli anni ’90.
 mario draghi all'istituto bruegel
La prospettiva dell’euro eliminò dal loro debito il rischio di svalutazione. Nel 1999 i rendimenti di lungo termine in Italia e in Spagna erano scesi di oltre 8 punti percentuali rispetto all’inizio del decennio, a circa il 4%, contro un calo di circa 3 punti percentuali negli Stati Uniti.
Poi, nel primo decennio dell’euro, arrivò la crescita. Tassi più bassi sostennero l’attività soprattutto nella periferia, mentre i capitali affluivano dal centro e credito e investimenti si espandevano. Dal 1999 al 2007 l’area dell’euro crebbe poco oltre il 2% annuo in termini reali, leggermente al di sotto del 3% presupposto dalle regole fiscali.
Quella crescita tenne: in quegli anni il divario tra il tasso di interesse medio sul debito pubblico dell’area dell’euro e la crescita nominale fu in media di 0,6 punti percentuali. La banca centrale poté adempiere al proprio mandato usando solo il tasso di policy e la sua indipendenza non fu seriamente messa alla prova.
 MARIO DRAGHI - RAPPORTO COMPETITIVITA UE
Ma c’erano segnali di allarme nella costruzione. La crescita derivò più dal credito e dalla convergenza che dalle riforme del mercato unico su cui il quadro aveva contato. Gli avanzi primari della fine degli anni ’90 riflettevano uno sforzo eccezionale per qualificarsi all’euro: erano ben al di sopra della media dal 1960, che era vicina allo zero. Una volta svaniti, mantenere stabile il debito avrebbe dipeso dalla crescita che teneva il passo con i tassi di interesse.
Per un decennio, dunque, la costruzione tenne. Ma non era ancora stata testata da un periodo in cui si allontanavano. Gli anni 2010: la banca centrale agisce per proteggere la costruzione
La crisi finanziaria, e la crisi del debito sovrano che ne seguì, fornirono quel test.
La crescita che si era appoggiata al credito scomparve. E i tassi di interesse tra paesi diversero di nuovo mentre gli investitori cominciavano a dubitare delle finanze pubbliche di diversi paesi. Il divario sul debito dell’area dell’euro si ampliò a 2,8 punti percentuali nel periodo 2008–2011.
Con la crescita crollata che si allontanava le autorità macroeconomiche dovettero intervenire e assumersi la responsabilità della crescita. Nella prima parte della crisi finanziaria lo fecero i governi. Nel 2009 e 2010 politica fiscale e monetaria furono entrambe fortemente espansive.
Ma una volta iniziata la crisi del debito sovrano, i governi tornarono alla lezione degli anni ’90, cioè che il consolidamento avrebbe fatto scendere i tassi di interesse. Alcuni andarono oltre e credettero che avrebbe anche aumentato la crescita, ripristinando la fiducia nelle finanze pubbliche.
L’orientamento fiscale si restrinse quindi nettamente. Tra il 2010 e il 2013 il saldo corretto per il ciclo dell’area dell’euro si ridusse del 3,7% del PIL. Peggio ancora, ciò incluse paesi non sotto pressione dei mercati.
 mario draghi all ecofin di gand, in belgio 1
Ma le condizioni erano ora diverse. Negli anni ’90 il settore privato si espandeva al calare dei tassi. Nel 2010 banche e imprese stavano riducendo la leva e non potevano colmare il vuoto lasciato dallo Stato, quindi i moltiplicatori fiscali erano insolitamente elevati.
Il risultato fu che il consolidamento agì più sulla crescita che sui tassi di interesse. Dal secondo trimestre 2011 al primo trimestre 2013, la crescita fu piatta o negativa per otto trimestri consecutivi.
A quel punto il prodotto nell’area dell’euro era circa il 3½% al di sotto del suo potenziale. Simulazioni della BCE suggeriscono che, se la politica fiscale avesse sostenuto la domanda durante la recessione, il divario sarebbe stato circa la metà.
Questa stessa debolezza della domanda si trasmise alla politica monetaria, perché il suo effetto fu disinflazionistico per tutta l’area dell’euro. L’inflazione di fondo scese allo 0,6% nel gennaio 2015 e le aspettative di inflazione di lungo termine scesero a circa l’1,5%. Ripristinare la stabilità dei prezzi richiedeva che la politica monetaria diventasse fortemente espansiva.
Ciò portò la crescita debole tra le preoccupazioni della banca centrale. In assenza di altre politiche a sostegno della domanda, risollevare l’economia fu il canale attraverso cui la politica monetaria poté riportare l’inflazione al target. Questo richiese alla banca centrale di agire su una scala e con strumenti mai usati prima.
I tassi furono tagliati a zero e poi portati sotto zero. Se i mercati credono che lo zero sia il pavimento, una volta raggiuntolo l’unica direzione possibile è verso l’alto, e tale aspettativa è prezzata in tutta la curva dei rendimenti.
Rimuovere quel pavimento ebbe quindi un effetto maggiore di quanto suggerirebbe l’entità dei tagli. Al suo picco, si stima che la politica dei tassi negativi abbia aggiunto circa 0,3 punti percentuali alla crescita annuale del PIL e 0,2 punti all’inflazione.
Per agire sui tassi di lungo termine, la banca centrale acquistò attività, soprattutto titoli di Stato. Questo funzionava attraverso un canale che Brunner, nella sua lunga collaborazione con Allan Meltzer, aveva contribuito a sviluppare: la politica monetaria agisce attraverso i prezzi relativi di tutta la gamma di attività, non attraverso un unico tasso di interesse.
Le attività sono sostituti imperfetti tra loro. Quando la banca centrale acquista obbligazioni di lunga durata, gli investitori che le vendono si spostano su altre attività: titoli di altri Stati membri, obbligazioni bancarie, debito corporate. Il premio scende su tutte, e le condizioni di finanziamento si allentano in tutta l’economia.
Nell’area dell’euro, dove il mercato dei titoli di Stato è frammentato per linee nazionali, quell’effetto è semmai più forte. Le misure raggiunsero i loro obiettivi. Al loro picco abbassarono i tassi di interesse di lungo termine di circa 140–150 punti base.
Stime della Bce implicano che abbiano rappresentato oltre un quarto della crescita dell’area dell’euro tra il 2015 e il 2019. Senza di esse, circa due milioni e mezzo di persone in meno sarebbero state occupate e l’inflazione sarebbe scesa sotto zero nel 2016.
La preoccupazione allora era il dominio fiscale. Era sbagliata in principio e nei fatti.
Era sbagliata in principio perché i fondatori del Trattato tracciarono chiaramente la linea: la banca centrale non può prestare ai governi, ma può comprare e vendere i loro titoli sul mercato come mezzo per condurre la politica monetaria. Ciò che separa le due cose è lo scopo.
Con l’inflazione ben al di sotto del target e in calo, gli acquisti di titoli erano essenziali per adempiere al mandato. Questo fu un esercizio di dominio monetario. Se l’inflazione è un fenomeno monetario, allora la responsabilità per essa spetta alla banca centrale sia che sia troppo alta sia che sia troppo bassa. La BCE accettò pienamente tale responsabilità, come i fondatori intendevano.
La Corte di Giustizia dell’Unione Europea condivise lo stesso avviso. Stabilì che gli acquisti rientravano nella politica monetaria e, date le garanzie ad essi collegate, non violavano il divieto di finanziamento monetario.
La preoccupazione era anche sbagliata nei fatti. Gli acquisti non trascinarono la banca centrale nell’orbita della politica fiscale. Rimossero la condizione in cui attecchisce il dominio fiscale. Abbassando i costi di finanziamento e sostenendo la crescita, la politica monetaria aiutò a invertire il differenziale che fu in media di meno 1 punto percentuale tra il 2015 e il 2019.
Con i disavanzi che si riducevano mentre l’economia recuperava, ciò fu sufficiente a far scendere il rapporto debito/PIL dell’area dell’euro dal 93% del PIL nel 2014 all’84% nel 2019.
Né gli acquisti legarono le mani alla banca centrale quando l’inflazione tornò, come alcuni avevano temuto. Nel 2022 alzò i tassi al ritmo più veloce della sua storia, pur detenendo un ampio portafoglio di obbligazioni e subendo perdite su di esso.
 eurotower - sede della bce a francoforte
L’indipendenza, esercitata correttamente, è ciò che protesse la costruzione e mantenne separate politica monetaria e fiscale.
Ma una banca centrale che si fa carico della crescita non è un assetto durevole, e oggi non tiene più. Oggi: tassi globali, crescita locale Due forze sono ora all’opera che la banca centrale non può, o non dovrebbe, compensare.
In primo luogo, i tassi di interesse di lungo termine nell’area dell’euro stanno salendo, e sempre più per ragioni al di fuori del controllo dell’Europa. Negli ultimi mesi sono saliti al livello più alto in circa quindici anni, muovendosi in passo con i rendimenti dei Treasury USA.
Questo fa parte di uno spostamento più ampio. I rendimenti di lungo termine nelle economie avanzate ora si muovono insieme molto più strettamente di quando fu disegnato l’euro. E lo scorso anno i fattori globali hanno plasmato l’estremo lungo della curva dell’area dell’euro più di qualsiasi anno del decennio passato.
La costruzione non aveva previsto questo. Presumeva che i governi che mantenevano in ordine le proprie finanze sarebbero stati ricompensati con costi di finanziamento più bassi.
 UNIONE EUROPEA - TROPPA BUROCRAZIA E TROPPE LEGGI
La disciplina di bilancio conta ancora, ma non può isolare un governo dai cambiamenti dei tassi di interesse globali. Ora, anche un governo con finanze solide non può controllare pienamente quanto paga per prendere a prestito.
Parte della salita dei rendimenti riflette l’inflazione. Shock dell’offerta globali hanno spinto di nuovo in alto l’inflazione, più di recente attraverso la salita dei prezzi dell’energia causata dal conflitto con l’Iran e dalla perdita di capacità di raffinazione in Russia e in Medio Oriente.
Poiché i rendimenti di lungo termine riflettono l’inflazione attesa durante la vita di un’obbligazione, un’inflazione più alta li alza direttamente.
La parte maggiore riflette l’offerta di debito, soprattutto da parte della politica fiscale, che è diventata prociclica in quasi tutte le principali economie e soprattutto negli Stati Uniti. Quest’anno gli USA registreranno un disavanzo vicino al 6% del PIL e, con le politiche attuali, il loro debito supererà entro il 2030 il suo record del dopoguerra.
Anche il prestito privato attinge allo stesso bacino di capitale. Si prevede che solo le più grandi imprese tecnologiche USA investiranno quest’anno quasi 800 miliardi di dollari, soprattutto in data center per l’IA, pari a circa un sesto dell’investimento aziendale annuale totale USA. L’investimento globale in data center potrebbe superare i 3 trilioni di dollari entro il 2030.
Gran parte è finanziata con debito: l’emissione obbligazionaria legata all’IA quest’anno potrebbe raggiungere circa 300 miliardi di dollari, pari a circa un terzo delle nuove obbligazioni corporate USA nette.
 difesa comune - unione europea
Anche l’Europa sta aggiungendo offerta di debito, con l’espansione fiscale della Germania e un disavanzo francese sopra il 5% del PIL. È improbabile che questo si inverta. Con le politiche esistenti, il FMI stima che la spesa aggiuntiva che le economie avanzate europee dovranno affrontare per invecchiamento, difesa e transizione climatica sia circa il 4,5% del PIL entro il 2040. Si tratta di un aumento circa tre volte più rapido rispetto ai due decenni prima della pandemia.
Con più debito di lungo termine da detenere, gli investitori chiedono un premio più alto per detenerlo. Negli anni 2010, gli acquisti della banca centrale comprimevano il premio per il termine, tenendo i rendimenti di lungo termine dell’area dell’euro ben al di sotto di quelli USA.
 donald trump parla alle nazioni unite 3
Oggi, con l’inflazione sopra il target, non può più farlo. Anzi, mentre disfa i propri acquisti precedenti, sta aggiungendo al premio per il termine, di ulteriori 20 punti base nell’area dell’euro entro la fine del decennio.
In secondo luogo, la crescita nell’area dell’euro è scesa al di sotto del tasso di interesse che ora affronta a livello globale.
La spinta immediata da disavanzi più alti e investimenti in IA si sta facendo sentire soprattutto negli USA, che beneficeranno anche di più di una crescita più rapida della produttività se l’IA darà frutti. L’Europa importa l’intera salita dei tassi ma solo una frazione della crescita.
Questo divario non è ancora visibile nella spesa per interessi. Il debito emesso nel decennio dei tassi bassi porta ancora cedole basse, quindi il tasso medio che i governi pagano, circa il 2,25%, rimane ben al di sotto della crescita nominale di circa il 3,5%.
Ma ogni anno circa un sesto di quel debito è rifinanziato ai tassi odierni e il tasso medio sta salendo con esso. La Commissione prevede che, all’inizio del prossimo decennio, il tasso di interesse medio sul debito dell’area dell’euro supererà il tasso di crescita.
Con le tendenze attuali, la crescita non salirà a colmare il divario. Anno dopo anno, le riforme pensate per produrre crescita sono state lasciate incompiute.
Il mercato unico nei servizi è un obiettivo dal 1985, eppure negli ultimi vent’anni le barriere al commercio di servizi all’interno dell’Europa non sono scese più velocemente di quelle che affrontano le imprese dall’esterno.
 CRESCITA CUMULATA IN EUROPA - 2024-2026
L’unione dei mercati dei capitali è in agenda da oltre un decennio e, dal 2014, le frizioni che un risparmiatore affronta quando investe in azioni in un altro paese dell’area dell’euro sono diminuite della metà rispetto a quelle per investire negli Usa.
E la crescita della produttività nell’area dell’euro è rimasta ben indietro rispetto a quella Usa. Dal 1999, il prodotto per ora è cresciuto a circa la metà del tasso USA e, dal 2019, i tassi di crescita hanno divergito ulteriormente: 0,3% all’anno nell’area dell’euro contro l’1,8% negli Usa.
La necessità di crescita e ciò che la politica monetaria può fare Il Fmi ha recentemente delineato cosa attende l’Europa sul suo percorso attuale. Se i governi finanziano le loro maggiori esigenze di spesa senza ulteriore consolidamento o riforme, il rapporto debito/PIL medio europeo raggiunge il 130% entro il 2040. Ponderato per la dimensione delle economie, arriva al 155%.
Un certo consolidamento fiscale nel medio termine è inevitabile. Ma se questo dovesse avvenire solo tramite tagli di spesa e aumenti di tasse, è improbabile che produca ciò che serve.
Negli ultimi tre decenni, il consolidamento tipico in Europa ha prodotto complessivamente il 3–4% del PIL. Ponderando i paesi per la dimensione delle loro economie, quelli che devono aggiustare dovrebbero ora migliorare i saldi primari di circa il 6–7% del Pil, quasi il doppio. E anche lo sforzo minore non è mai stato politicamente facile.
Se i governi riescano a realizzare il consolidamento dipende quindi dalla crescita. Delle due forze che guidano il debito, il tasso di interesse è sempre più stabilito fuori dall’Europa. La crescita è quella che l’Europa può ancora muovere.
Mezzo punto percentuale di crescita in più all’anno, sostenuto fino al 2040, risparmiando parte delle entrate aggiuntive, porterebbe l’Europa per circa un terzo verso un percorso di debito sostenibile. Lo sforzo restante sarebbe allora vicino a ciò che l’Europa ha già gestito in passato.
Una crescita di quell’ordine è alla portata. Un’adozione rapida dell’IA potrebbe aggiungere fino a 0,4 punti percentuali alla crescita della produttività totale dei fattori nel prossimo decennio e, insieme, riforme domestiche e del mercato unico potrebbero aggiungere circa un altro mezzo punto percentuale all’anno.
Senza quella crescita, i rapporti debito/PIL continueranno a salire da sé e la tentazione sarà di finanziarli attraverso la banca centrale. La storia suggerisce che, di fronte alla scelta tra un forte aggiustamento di bilancio e il finanziamento monetario, i governi più spesso si sono rivolti alla banca centrale piuttosto che prendere loro stessi le decisioni difficili.
Cosa può fare allora la politica monetaria? La prima priorità è controllare l’inflazione.
In una fase di peggioramento delle dinamiche del debito, i mercati cominceranno a testare l’impegno della banca centrale. Se arriveranno a dubitare che la stabilità dei prezzi abbia la precedenza sul finanziamento dei governi, tornerà il premio per l’inflazione, i costi di finanziamento saliranno e le posizioni fiscali peggioreranno.
Questo ciclo può autoalimentarsi. Finanze pubbliche più deboli aumentano l’aspettativa che un giorno il debito sarà monetizzato. Quella aspettativa alza le aspettative di inflazione, che alzano di nuovo i costi di finanziamento, che indeboliscono ulteriormente le finanze pubbliche. Al limite, la banca centrale non sarebbe in grado di alzare i tassi senza accrescere le aspettative di monetizzazione.
La seconda priorità è non rendere la crescita più debole di quanto necessario. Di fronte a shock inflazionistici, la politica monetaria non può assumersi la responsabilità della crescita oggi, ma può assicurarsi che il percorso dei tassi di policy non sia più alto di quanto richiesto per stabilizzare l’inflazione di medio termine. Questo è coerente con il mettere la stabilità dei prezzi al primo posto.
Le poste in gioco sono alte, perché la crescita è sensibile al percorso atteso dei tassi. Stime suggeriscono che la salita dei tassi a breve termine attesi dalla fine dello scorso anno ridurrà la crescita tra 1,1 e 1,3 punti percentuali in totale nel 2026–2028. Queste stime precedono l’ulteriore salita dei tassi attesi da metà agosto.
Gli effetti del restringimento monetario possono anche durare oltre il restringimento stesso. La crescita della produttività è di solito vista come appannaggio delle politiche strutturali e fiscali, non influenzata dalla politica monetaria. Ma sia negli USA sia nell’area dell’euro, circa metà della crescita della produttività dal 1999 è venuta dall’approfondimento del capitale, che dipende dal costo del capitale.
 CONFRONTO TRA CRESCITA PIL ITALIA E EUROZONA
Pesando su investimenti e innovazione, una politica restrittiva può abbassare produttività e prodotto potenziale per qualche tempo. Con una crescita potenziale poco sopra l’1%, l’Europa ha poco margine di errore.
Quando gli shock sono frequenti e complessi, azzeccare il percorso dei tassi è in larga misura una questione di comunicazione: i mercati devono capire come la banca centrale reagirà in ogni scenario.
La ragione è che i mercati non prezzano un unico percorso per i tassi di interesse. Prezzano tutti i percorsi che ritengono possibili, ponderati per la loro probabilità, e il percorso dei tassi oggi riflette la media.
Se i mercati sanno come reagirà la banca centrale, la maggior parte di quel peso si concentra su un percorso. Se non lo sanno, devono tenere conto di altre reazioni: per esempio che, quando colpiscono shock dell’offerta, le banche centrali si limitino ad alzare i tassi in linea con l’inflazione complessiva.
Quella possibilità tira su la media, e il percorso atteso dei tassi può finire più alto di quanto richiesto dalla stabilità dei prezzi. È importante, specialmente in un momento in cui i fattori globali giocano un ruolo maggiore nel spingere i rendimenti più in alto in Europa, assicurarsi che il percorso atteso dei tassi di policy rifletta le intenzioni della banca centrale, e non l’incertezza su come risponderà.
Il premio posto oggi sulla comunicazione rende chiaro che l’abilità più richiesta è la capacità di spiegare. Un percorso per il rinnovamento europeo. Il principale motore di crescita nel lungo periodo, lo sviluppo e la diffusione di nuova tecnologia, è al di là dell’influenza di qualsiasi banca centrale. La crescita dovrebbe diventare un obiettivo esplicito condiviso da tutti i governi.
La risposta abituale dell’Europa, con ogni paese che agisce da solo, non sarà sufficiente nel mondo che ora affronta. Le riforme nazionali contano ancora, ma non possono fornire la scala da cui ora dipende la tecnologia, e quindi la crescita. Solo l’integrazione può farlo.
Ricerche recenti mostrano cosa costa l’assenza di scala. Tra il 2008 e il 2023, la differenza tra il valore delle imprese quotate americane ed europee è cresciuta da circa 3 trilioni a 34 trilioni di dollari. Il divario non è opera di poche superstar firms né di differenze settoriali. È più ampio tra le imprese giovani e nelle industrie dove i rendimenti di scala sono più alti.
La stessa ricerca indica la causa. Le imprese europee crescono ancora con le loro economie domestiche: un aumento dell’1% del PIL di un paese è associato a un aumento dello 0,8% delle vendite delle sue imprese, mentre le vendite delle imprese USA non hanno relazione con la dimensione del loro Stato di origine.
Le riforme sovranazionali sono quindi diventate la leva più importante per la crescita. Un piano dettagliato per realizzare queste riforme è stato esposto nel rapporto sulla competitività dell’Europa, e gran parte di esso è ora nella roadmap congiunta dell’UE. La prima cosa da fare è attuare quella roadmap.
Ciò renderà anche possibile finanziare gli investimenti di cui l’Europa ha bisogno in tecnologia, energia pulita e difesa in un momento di finanze pubbliche tese.
Completare il mercato unico e l’unione dei mercati dei capitali aumenterebbe il rendimento del capitale in Europa, che per le grandi imprese europee è circa un quinto inferiore rispetto agli USA.
Insieme a una politica monetaria che tenga i tassi non più alti del necessario, ciò permetterebbe al settore privato di farsi carico di una quota maggiore dell’investimento.
Più risparmio europeo potrebbe allora essere investito in casa e più risparmio estero attratto, mentre gli investitori cercano di diversificarsi allontanandosi dagli asset USA.
Lo scorso anno l’emissione di debito internazionale in euro ha raggiunto il livello più alto dall’introduzione della moneta unica e gli afflussi di portafoglio esteri sono stati vicini ai massimi storici.
Una crescita più rapida migliorerebbe a sua volta l’equilibrio tra crescita e tassi di interesse, creando spazio per investimenti pubblici senza indebolire la sostenibilità del debito. E lo spazio fiscale sarebbe ulteriormente accresciuto se quell’investimento fosse allocato al livello, nazionale o europeo, dove è più efficiente.
L’IA è uno degli esempi più chiari oggi. L’accesso sicuro alla capacità di calcolo beneficia tutti gli europei, eppure è sotto-offerto quando ogni paese agisce da solo. L’Ue ospita meno del 5% della capacità di calcolo per l’IA nel mondo. Un recente studio stima che portare questa quota al 15% entro il 2030, all’incirca in linea con il peso dell’Ue nell’economia mondiale, richiederebbe circa 1,3 trilioni di euro di investimento.
La quota necessaria del settore pubblico per ridurre il rischio di questo investimento, stimata in circa 100 miliardi di euro, è un candidato primario per essere finanziata attraverso il bilancio dell’Ue.
Anche l’intero importo richiederebbe solo circa il 5% del prossimo bilancio, ora in negoziazione, e risparmierebbe i bilanci nazionali mentre sono in consolidamento. Quella somma è pienamente alla portata.
La condizione di Brunner vale ancora: una banca centrale può mantenere stabile la moneta solo se i governi tengono sotto controllo il loro debito. Ciò che è cambiato è come quella condizione può essere soddisfatta. Un quadro fiscale non può farlo da solo quando la crescita è debole.
 eurotower - sede della bce a francoforte
Più l’integrazione avanza, più fermamente la crescita può restare sopra i tassi di interesse e meglio isolata sarà la banca centrale dalla pressione politica. Crescita e indipendenza si rafforzano allora a vicenda.
Una generazione fa, l’Europa si è data una costituzione monetaria che ha retto in ogni crisi da allora. Si basa su una banca centrale indipendente con una chiara priorità per la stabilità dei prezzi e sulla disciplina di bilancio. Quel quadro rimane quello giusto.
Ma perché la costituzione duri, i legislatori a livello nazionale ed europeo devono ora assumersi pienamente la responsabilità della crescita come obiettivo dell’Unione. Se lo faranno, metteranno l’Europa sulla strada del proprio rinnovamento.
DAGO-“REPORT” - MA LA RAI ALLA FIAMMA VUOLE VERAMENTE LIBERARSI DEL “SINISTRO” SIGFRIDO RANUCCI? –…
DAGOREPORT – LA CALABRIA NON È STATA LA SASSONIA, MA VANNACCI HA LANCIATO UN SASSO PESANTE – IL…
DAGOREPORT - PER CAPIRE IL SENSO DELL’INCONTRO TRA IL LUOGOTENENTE DI MUSK IN ITALIA, ANDREA…
DAGOREPORT - SARÀ STATO UN BIGNÉ IN DOPPIOPETTO, UN FABBRICANTE DI MILIARDI…
DAGOREPORT - I GIOCHI SON (QUASI) FATTI. LA MAGGIORANZA DEGLI OTTO EREDI/AZIONISTI DI DELFIN, IN…
DAGOREPORT – A CHE GIOCO STA GIOCANDO GIORGIA MELONI? NELL’ULTIMO CONSIGLIO DEI MINISTRI HA…